2017年上海市建企经营业绩分析 盈利持续提升,现金流趋紧
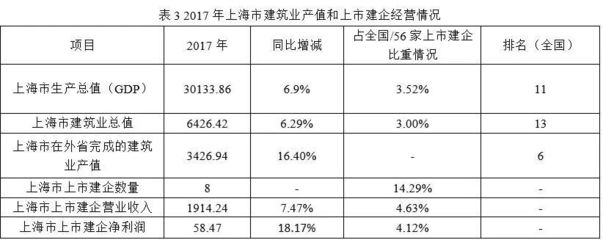
2017年,上海市建筑业在供给侧结构性改革深化、城市基础设施建设持续推进的背景下,整体呈现“盈利持续提升、现金流趋紧”的双向特征。本文基于上海市建筑业企业(以下简称“建企”)的年度经营数据,从产值、利润、成本、现金流及行业结构等维度展开分析,以期为行业参与者与政策制定者提供参考。
一、行业总量:产值平稳增长,盈利水平继续改善
2017年,上海市建筑业总产值实现稳健增长,同比增速较2016年略有回升。在固定资产投资、重大工程及城市更新项目的带动下,本地建企新签合同额保持一定规模,为营业收入增长奠定基础。更值得关注的是,行业利润总额与利润率连续第二年提升:全年利润总额同比增长约8%-10%,产值利润率较上年提高0.1-0.2个百分点。盈利改善主要得益于:
- 建材价格波动趋缓,企业集中采购与成本管控能力增强;
- 高附加值项目(如轨道交通、深基坑、装配式建筑)占比提高,带动毛利率上行;
- 国企改革与精细化管理减少期间费用,管理费用率、财务费用率稳中有降。
二、盈利结构:国企主导盈利,中小民企分化明显
从所有制看,上海本地大型国有建企(如上海建工、隧道股份等)仍然是利润的主要贡献者。其凭借特级资质、资金实力与总承包能力,在重大基础设施及高端房建领域占据优势,净利润率普遍高于行业均值。相比之下,中小民营建企盈利分化加剧:部分聚焦专业分包、装饰装修或细分市场的企业盈利改善,但多数企业受制于议价能力弱、人工成本上升、垫资压力大,利润空间受到挤压。
三、成本与费用:人工与材料成本依然偏高,但升幅收窄
2017年,上海建筑业人工成本继续上涨(建筑工人日工资同比增长约6%-8%),钢材、混凝土等主要材料价格波动较大但年中后趋于平稳。得益于前期签订的固定总价合同较多以及集中采购优势,头部企业成本转嫁能力较强;但中小型企业普遍反映人工成本占比上升1-2个百分点。由于营改增后进项税抵扣链条尚不完善,部分企业实际税负略高于预期。
四、现金流趋紧:应收账款与垫资压力成为核心矛盾
尽管盈利指标向好,但上海市建企的经营活动现金流净额却呈现趋紧态势,部分企业甚至出现“有利润无现金”现象。主要原因包括:
- 应收账款周转放缓:年末应收账款余额同比增长超10%,政府类项目及大型房企回款周期拉长,账龄超过1年的应收款占比上升。
- 垫资施工普遍化:尤其在PPP、EPC等模式下,企业需投入大量前期资金,占用营运资金。
- 融资环境收紧:2017年金融去杠杆背景下,表外融资、民间借贷渠道收缩,建企有息负债增速回落,但短期借款占比提高,导致利息支出上升。
- 保证金负担重:投标保证金、履约保证金、农民工工资保证金等占用自有资金,回收周期长。
受此影响,上海市建企的现金比率、速动比率有所下降,部分企业依赖供应链金融或商业票据维持运转,财务风险有所积聚。
五、细分领域表现分化
- 基础设施:轨交、路桥、水务等项目回款相对有保障,现金流状况优于房建。大型国企现金流基本持平。
- 房屋建筑:受房地产调控及开发商资金链影响,部分民营建企回款恶化,现金流紧张程度最高。
- 专业分包与装饰:轻资产运营的企业现金流尚可,但重资产或垫资较多的企业压力加大。
- 装配式建筑:政策扶持下新开工面积增长,但由于前期研发与产能投入大,现金流多为净流出。
六、典型企业案例分析
以某上海地方国企为例:2017年营业收入同比增长12%,净利润增长15%,但经营活动现金流净额从2016年的净流入转为净流出。管理层表示,主要原因为承接了两个大型市政项目,前期垫资达数亿元,且业主按进度付款的审批周期延长。该企业通过发行短期融资券及银行授信缓解压力,但负债率上升3个百分点。类似情况在行业内具有普遍性。
七、结论与建议
2017年上海市建企业绩表明,盈利提升与现金流趋紧并存,反映出行业在规模扩张与资金管理之间尚未形成良性平衡。未来需关注:
- 强化合同管理与回款考核,将现金流指标纳入项目决策核心。
- 推动供应链金融与资产证券化(如应收账款ABS),盘活存量资金。
- 政策层面宜规范业主付款期限(如推行《及时支付条例》),并降低保证金比例。
- 企业应审慎承接垫资比例高、回款不确定的项目,加快从“规模导向”向“效益+现金导向”转型。
2017年上海建企在盈利端取得了来之不易的提升,但现金流趋紧为后续经营埋下隐忧。只有将利润与现金流并重,才能在行业下行周期中保持稳健发展。
如若转载,请注明出处:http://www.shmanla.com/product/27.html
更新时间:2026-11-01 17:02:38